Ley de Expansión de las Inversiones en El Salvador
El crédito fiscal
| Inversión | Crédito |
|---|---|
| US$1,000,000 a US$10,000,000 | 10% de la inversión |
| US$10,000,000.01 a US$20,000,000 | 20% de la inversión |
| Más de US$20,000,000 | 30% de la inversión |
Fuente: LexLatin: El Salvador flexibiliza el régimen de expansión de inversiones2
- El crédito puede usarse hasta 10 años y prorrogarse por un plazo igual.
- Desde la reforma, se aplica sobre el impuesto sobre la renta que exceda el promedio declarado en los últimos cuatro ejercicios, ajustado por inflación, en lugar del mejor resultado de los últimos diez años.
- Los inmuebles destinados al proyecto quedan exentos del impuesto a la transferencia de bienes raíces, siempre que sigan vinculados a la inversión al menos 5 años.
- No hay tope de inversión.
Fuente: LexLatin: El Salvador flexibiliza el régimen de expansión de inversiones; LexLatin: la Ley de Expansión de Inversiones en El Salvador2,1
Quién califica
- Empresas con al menos 5 años de operación en El Salvador, acreditados con 5 años de estados financieros auditados (10 años antes de la reforma).
- Grupos empresariales: las sociedades vinculadas por control que operan de forma coordinada pueden considerarse una sola unidad económica. Deben acreditar las relaciones de control y la participación de cada sociedad en el proyecto, y son responsables solidarias. Para el crédito del 30%, los grupos deben alcanzar en conjunto US$75 millones, con al menos US$1 millón por empresa.
- No tener obligaciones tributarias ni aduaneras pendientes.
- El régimen no se puede combinar con regímenes incompatibles como las zonas francas.
Fuente: LexLatin: El Salvador flexibiliza el régimen de expansión de inversiones; LexLatin: la Ley de Expansión de Inversiones en El Salvador2,1
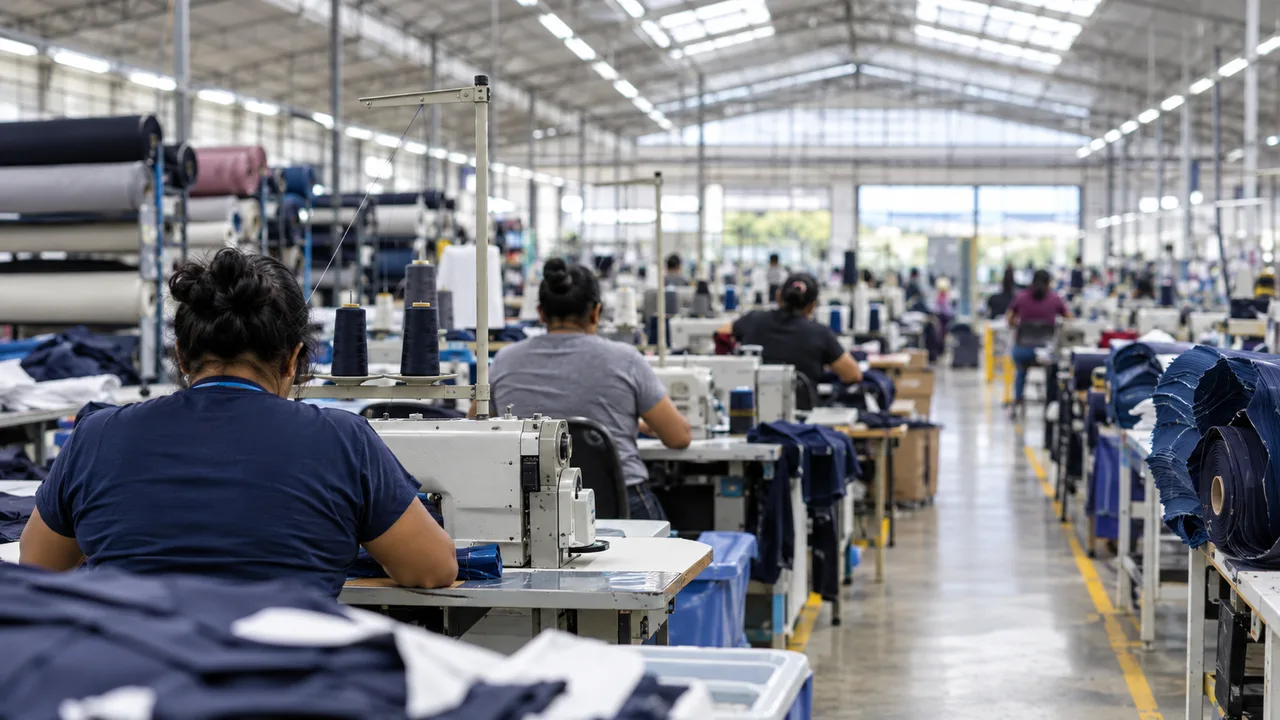
La Asamblea Legislativa menciona entre los sectores a los que apunta la ley el textil y la confección, la agroindustria, alimentos y bebidas, autopartes, electrónica, plásticos, calzado, químico-farmacéutico, materiales de construcción y papel.3,2
Obligaciones tras la aprobación
- Iniciar operaciones dentro de los 18 meses siguientes a la aprobación, salvo causa justificada.
- Presentar informes semestrales firmados por auditores autorizados a la Dirección General de Impuestos Internos (DGII) y al Ministerio de Economía.
- Mantener el destino productivo de los activos adquiridos bajo el régimen.
- Si se revoca el beneficio, la empresa puede perder los incentivos y tener que pagar los impuestos dispensados.
Fuente: LexLatin: la Ley de Expansión de Inversiones en El Salvador1
Preguntas frecuentes
¿Qué es la Ley de expansión de inversiones?
La ley vigente desde el 24 de enero de 2026 da a las empresas establecidas que invierten US$1 millón o más en una expansión un crédito fiscal contra el impuesto sobre la renta del 10%, 20% o 30% de la inversión.
¿De cuánto es el crédito fiscal?
El 10% para inversiones de US$1 millón a US$10 millones, el 20% hasta US$20 millones y el 30% por encima de US$20 millones. El crédito puede usarse hasta 10 años.
¿Cuántos años de operación se requieren?
Desde la reforma de septiembre de 2026, al menos 5 años en El Salvador, en lugar de 10. La reforma abrió además el régimen a los grupos empresariales.
Fuentes
- LexLatin: la Ley de Expansión de Inversiones en El Salvador
- LexLatin: El Salvador flexibiliza el régimen de expansión de inversiones
- Asamblea Legislativa: aprobación de la Ley de Expansión de las Inversiones
- Decreto n.º 498 del 14 de enero de 2026, texto (Centro de Documentación Judicial, PDF)
Cifras revisadas 8 de noviembre de 2026. Preparado por InvestSalvador.com como información general. No es asesoría de inversión, tributaria ni legal; confirme los detalles con un asesor calificado antes de actuar.