Leyes de incentivos a la inversión en El Salvador
Los regímenes comparados
| Ley | Para quién | Beneficio principal | Plazo |
|---|---|---|---|
| Ley de Zonas Francas | Desarrollistas, usuarios de zonas francas y depósitos de perfeccionamiento activo (DPA) | Exención del impuesto sobre la renta, impuestos municipales y derechos de importación | Fijado por la ley; nuevos periodos adicionales de 10 años tras la reforma de 2025 |
| Ley de Servicios Internacionales | Centros y parques de servicios (procesos de negocio, TI, servicios médicos, servicios a aeronaves y otros) | El mismo tipo de exenciones que las zonas francas | Fijado por la ley; nuevos periodos adicionales de 10 años tras la reforma de 2025 |
| Ley de innovación y manufactura tecnológica | Nuevas inversiones en software, IA, nube, ciberseguridad, hardware, semiconductores, drones e I+D | Exención total del impuesto sobre la renta, impuesto municipal sobre activo neto, ganancias de capital y derechos de importación | 15 años |
| Ley de Turismo | Proyectos turísticos de US$25,000 o más | Exención del impuesto sobre la renta, del impuesto a la transferencia de bienes raíces y de derechos de importación; 50% de alivio en impuestos municipales | 10 años (alivio municipal 5 años) |
| Incentivos a las energías renovables | Centrales de energía renovable; proveedores e instaladores de sistemas para usuarios finales | Exención de derechos de importación y del impuesto sobre la renta | 5 a 10 años |
| Ley de expansión de la inversión | Empresas con al menos 5 años de operación que invierten US$1 millón o más | Crédito del impuesto sobre la renta del 10% al 30% de la inversión | Crédito utilizable hasta 10 años |
| Incentivos a la construcción en altura | Nuevos edificios de 35 pisos o más | Exención del impuesto sobre la renta, extendida a los dividendos | 15 años |
| Contratos de estabilidad jurídica | Inversiones nuevas o ampliaciones en sectores estratégicos, de al menos 4,220 salarios mínimos mensuales de la industria en activo fijo | Congela las reglas tributarias, aduaneras y migratorias | 5, 10 o 20 años |
| Normas sobre activos digitales | Emisores y proveedores de servicios de activos digitales registrados, y adquirentes | Exención de todo tributo sobre ingresos y ganancias de activos digitales regulados | Sin fecha de fin en la ley |
Fuente: PwC Worldwide Tax Summaries: El Salvador, créditos e incentivos fiscales (en inglés); Departamento de Estado de EE. UU.: Investment Climate Statement 2026, El Salvador (en inglés); INVEST: ley de fomento a la innovación y manufactura de tecnologías, traducción al inglés (PDF, en inglés); LexLatin: El Salvador flexibiliza el régimen de expansión de inversiones; INVEST: Ley de Estabilidad Jurídica para las Inversiones, traducción al inglés (PDF, en inglés); BLP: reformas clave a la Ley de Zonas Francas y nuevos incentivos a la reinversión (en inglés)1,2,3,4,5,6
Cómo funcionan los regímenes
- Primero la calificación: los beneficios empiezan con el acuerdo de calificación o el contrato, no con la fecha de constitución de la empresa. En la ley de tecnología, por ejemplo, los 15 años corren desde el día siguiente a la notificación del acuerdo.
- Solo la actividad incentivada: las exenciones cubren los ingresos de la actividad calificada. Los beneficiarios deben llevar una contabilidad separada para ella.
- Inversión nueva: la mayoría de regímenes exige una inversión nueva o una ampliación. La ley de tecnología excluye las inversiones hechas antes de su vigencia y las reestructuraciones de operaciones existentes.
- Un régimen a la vez: las empresas de zonas francas o de la Ley de Servicios Internacionales no pueden usar además la ley de tecnología, y las normas de construcción en altura prevalecen sobre otras leyes de exenciones.
- Obligaciones: los beneficiarios presentan informes, permiten inspecciones y pueden perder los beneficios, con multas, si los usan para otras actividades.
Fuente: PwC Worldwide Tax Summaries: El Salvador, créditos e incentivos fiscales (en inglés); INVEST: ley de fomento a la innovación y manufactura de tecnologías, traducción al inglés (PDF, en inglés)1,3
Reformas recientes
- De diciembre de 2025 a inicios de 2026: las reformas a la Ley de Zonas Francas (Decreto 493 del 23 de diciembre de 2025) y a la Ley de Servicios Internacionales añadieron un nuevo periodo de 10 años de exención del impuesto sobre la renta para las empresas que se amplían, y cambiaron los umbrales de inversión y empleo.
- Enero de 2026: la Ley de Expansión de las Inversiones creó un crédito del impuesto sobre la renta para grandes ampliaciones de empresas establecidas.
- Septiembre de 2026: una reforma de esa ley redujo de 10 a 5 años la antigüedad exigida y la abrió a los grupos empresariales.
- Enero de 2025: una reforma de la Ley Bitcoin hizo voluntaria la aceptación de Bitcoin para los particulares y eliminó el pago de impuestos en Bitcoin; vea normas sobre activos digitales.
Fuente: BLP: reformas clave a la Ley de Zonas Francas y nuevos incentivos a la reinversión (en inglés); Consortium Legal: reformas a la Ley de Servicios Internacionales y a la Ley de Zonas Francas (en inglés); LexLatin: El Salvador flexibiliza el régimen de expansión de inversiones; Reuters: legisladores aprueban con rapidez una nueva reforma bitcoin tras el acuerdo con el FMI (30 de enero de 2025, en inglés)6,7,4,8
Antes de contar con un incentivo
Las leyes de incentivos de El Salvador se reforman a menudo y algunas, como la Ley de Turismo, dependen de plazos de solicitud que se prorrogan con decretos aparte. Confirme el texto vigente con el ministerio a cargo o con INVEST, y obtenga asesoría escrita de un abogado tributario salvadoreño antes de firmar arrendamientos o pedir equipos contando con una exención.
Preguntas frecuentes
¿Qué incentivos fiscales ofrece El Salvador a los inversionistas?
El Salvador ofrece incentivos mediante leyes especiales, entre ellas la Ley de Zonas Francas, la Ley de Servicios Internacionales, la ley de innovación y tecnología, la Ley de Turismo, las leyes de energías renovables, la Ley de expansión de inversiones de 2026 y los contratos de estabilidad jurídica.
¿Cómo obtiene una empresa un incentivo?
La empresa presenta su solicitud y recibe un acuerdo de calificación del ministerio competente. Solo están exentas las actividades indicadas en ese acuerdo.
¿Se pueden combinar los regímenes de incentivos?
No siempre. Algunas leyes impiden combinarlos, por lo que conviene revisar las condiciones de cada régimen.
Cada ley en detalle
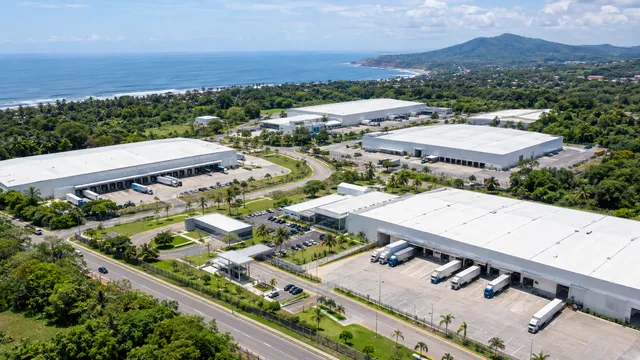
Ley de Zonas Francas
Exenciones para desarrollistas, usuarios y DPA, y la reforma de reinversión de 2025.
1998 Año de la Ley de Zonas Francas, Ley n.º 405 del 3 de septiembre de 1998
Leer más
Ley de Servicios Internacionales
Exenciones similares a las de zona franca para servicios exportados, con las inversiones mínimas de 2026.
2007 Año de la Ley de Servicios Internacionales, Ley n.º 431 del 11 de octubre de 2007
Leer más
Ley de innovación y manufactura tecnológica
15 años de exenciones para nuevas inversiones en software, IA, hardware e I+D.
15 años Plazo de las exenciones, desde el día siguiente a la notificación del acuerdo de calificación
Leer más
Ley de Turismo
Exenciones de renta, importación y transferencia para proyectos turísticos desde US$25,000.
US$25,000 Inversión nueva mínima para un Proyecto de Interés Turístico Nacional
Leer más
Incentivos a las energías renovables
Exenciones fiscales para centrales renovables y para proveedores de sistemas a usuarios finales.
10 años Exención de derechos de importación sobre maquinaria y materiales de la central, durante los primeros 10 años
Leer más
Ley de expansión de la inversión
Un crédito del 10% al 30% del impuesto sobre la renta para empresas establecidas que se amplían.
10% a 30% Crédito del impuesto sobre la renta, como parte de la inversión calificada
Leer más
Incentivos a la construcción en altura
15 años sin impuesto sobre la renta para edificios nuevos de 35 pisos o más.
35 Número mínimo de pisos de un edificio que califica
Leer más
Contratos de estabilidad jurídica
Un contrato que congela las reglas tributarias y aduaneras de 5 a 20 años.
4,220 Salarios mínimos mensuales de la industria: la inversión mínima en activo fijo
Leer más
Normas sobre activos digitales
Exenciones para activos digitales regulados, registro en la CNAD y la reforma bitcoin de 2025.
Todo tributo Exención sobre ingresos, rendimientos y ganancias de capital de activos digitales regulados
Leer más
Fuentes
- PwC Worldwide Tax Summaries: El Salvador, créditos e incentivos fiscales (en inglés)
- Departamento de Estado de EE. UU.: Investment Climate Statement 2026, El Salvador (en inglés)
- INVEST: ley de fomento a la innovación y manufactura de tecnologías, traducción al inglés (PDF, en inglés)
- LexLatin: El Salvador flexibiliza el régimen de expansión de inversiones
- INVEST: Ley de Estabilidad Jurídica para las Inversiones, traducción al inglés (PDF, en inglés)
- BLP: reformas clave a la Ley de Zonas Francas y nuevos incentivos a la reinversión (en inglés)
- Consortium Legal: reformas a la Ley de Servicios Internacionales y a la Ley de Zonas Francas (en inglés)
- Reuters: legisladores aprueban con rapidez una nueva reforma bitcoin tras el acuerdo con el FMI (30 de enero de 2025, en inglés)
Cifras revisadas 8 de noviembre de 2026. Preparado por InvestSalvador.com como información general. No es asesoría de inversión, tributaria ni legal; confirme los detalles con un asesor calificado antes de actuar.